地缘渐缓数据博弈,贵金属高波中磨底
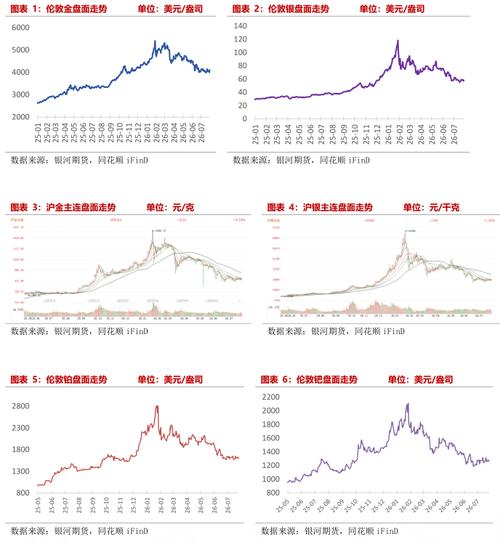
全球地缘政治紧张局势出现阶段性缓和迹象,市场风险偏好有所回升,然而贵金属市场并未因此迎来单边下行,反而在宏观数据与政策预期的反复博弈中呈现出高波动、区间震荡的“磨底”特征。黄金、白银等品种在多空因素交织下,正经历一场典型的高波动筑底过程。
地缘风险降温,避险溢价回吐
过去一段时间,地缘冲突一度是推升贵金属价格的重要驱动力。但随着相关各方释放对话信号、局部停火协议达成,市场对冲突进一步升级的担忧明显减弱。避险资金从黄金、白银等传统安全资产中部分撤出,导致贵金属价格从前期高位回落。这一阶段的调整,本质上是对前期过度计入的“避险溢价”进行修正。
不过,地缘缓和的进程并非一帆风顺,时常出现反复。任何突发性摩擦或谈判破裂的消息,都会迅速引发避险情绪重新升温,推动贵金属价格短线急涨。这种“缓和不彻底、冲突不升级”的僵持状态,使得贵金属价格难以形成持续的单边趋势,而是频繁出现上下扫荡的宽幅震荡。
数据博弈加剧,美联储路径成焦点
在地缘因素退居次席后,市场关注点重新回到宏观经济数据与央行政策路径上。当前,贵金属定价的核心锚依然是实际利率与美元指数,而这两者又直接取决于美联储的货币政策预期。
近期公布的美国经济数据喜忧参半:就业市场出现降温迹象,但通胀黏性仍存;零售销售与GDP增速则呈现韧性。这种“弱而不衰”的数据组合,使得市场对美联储降息时点的预期不断摇摆。时而交易“衰退宽松”,时而交易“再通胀风险”,导致美债收益率与美元指数剧烈波动,进而带动贵金属价格同步震荡。
具体来看,每当数据强化降息预期时,美元走弱、实际利率下行,贵金属获得上行动力;而一旦数据超预期强劲,降息预期降温,贵金属则承压回落。这种数据驱动的反复切换,正是造成近期贵金属高波动特征的根本原因。
高波动中磨底,中期支撑仍存
尽管短期价格摇摆不定,但从技术和持仓结构看,贵金属正处于“磨底”阶段。一方面,金价在回调过程中多次在关键支撑位获得买盘承接,显示下方空间相对有限;另一方面,全球央行持续购金、ETF持仓趋于稳定,以及散户投资者在回调后的配置需求,均为市场提供了中期底部支撑。
与此白银的工业属性使其在风险偏好回暖时表现相对坚韧,但波动性也更为剧烈。在高波动环境下,金银比价反复拉锯,短线交易难度显著增加。
后市展望:震荡延续,等待新驱动
展望后市,贵金属大概率仍将维持高波动、宽幅震荡的磨底格局。地缘局势的边际变化、美国大选及财政政策走向、美联储官员表态与经济数据的轮番冲击,将持续扰动市场情绪。
对于投资者而言,在磨底阶段更需注重风险控制与仓位管理。短期方向性并不明朗,追涨杀跌容易两头受损;而从战略配置角度出发,贵金属在货币信用格局重塑、央行购金趋势未改的背景下,仍具备中长期配置价值。每一次深度回调,都可能为耐心资本提供分批布局的机会。
总而言之,地缘缓和与数据博弈共同塑造了当前贵金属的高波动环境,而价格的反复拉扯正是磨底过程的典型特征。等待新的趋势性驱动出现之前,市场仍将在震荡中寻找方向。
如若转载,请注明出处:http://www.xfgh9888.com/product/47.html
更新时间:2026-09-23 09:26:17